Unterschied zwischen Kredit und Leasing
Kurz gesagt
Bei einem Kredit leihen Sie sich Geld, kaufen damit etwa ein Auto und werden dessen Eigentümer. Beim Leasing zahlen Sie für die Nutzung eines Gegenstands; Eigentümer bleibt in der Regel der Leasinggeber, und am Vertragsende gelten die vereinbarten Rückgabe- oder Übernahmebedingungen.
Der HauptunterschiedBeim Kredit finanzieren Sie den Kauf und besitzen den Gegenstand; beim Leasing bezahlen Sie vor allem dessen Nutzung.
Beide Modelle verteilen die Kosten eines Gegenstands über einen längeren Zeitraum, unterscheiden sich aber bei Eigentum und Vertragsende.
Steckbriefe
Steckbrief: Kredit
Ein Kredit ist geliehenes Geld, das der Kreditnehmer nach den vereinbarten Bedingungen zurückzahlt. Wird damit ein Gegenstand gekauft, gehört dieser grundsätzlich dem Käufer.
- Geld wird geliehen
- Rückzahlung in Raten
- Eigentum beim Käufer
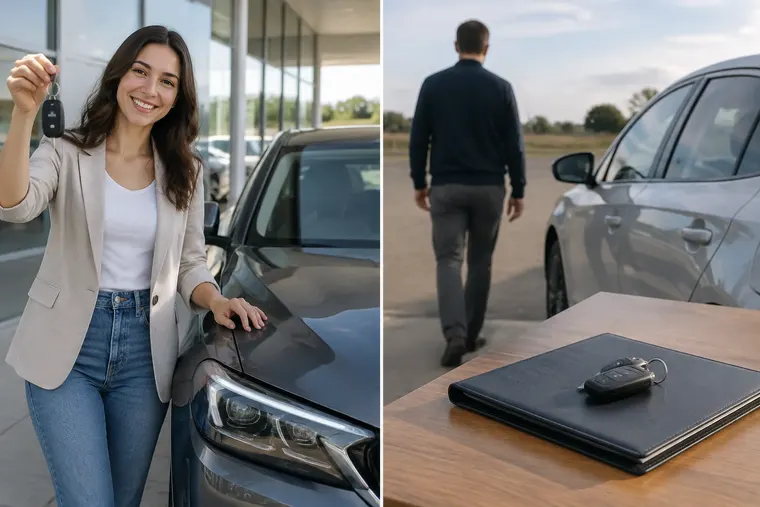
Beispiel Mara nimmt einen Kredit auf und kauft damit ein gebrauchtes Auto.
Steckbrief: Leasing
Leasing ist ein Vertrag, bei dem der Leasingnehmer einen Gegenstand gegen regelmäßige Zahlungen nutzen darf. Eigentümer bleibt meist der Leasinggeber; Details hängen vom Vertrag ab.
- Nutzung gegen Entgelt
- Vertrag mit Laufzeit
- Rückgabe oft vorgesehen
Beispiel Jonas least einen Wagen und gibt ihn nach Vertragsende zurück.
Auf einen Blick
| Merkmal | Kredit | Leasing |
|---|---|---|
| Was ist es? | Geliehenes Geld, das zurückgezahlt werden muss | Vertrag über die Nutzung eines Gegenstands |
| Typisch | Käufer wird Eigentümer des gekauften Gegenstands | Leasinggeber bleibt meist Eigentümer |
| Wofür / wann? | Für einen Kauf, etwa von Auto oder Möbeln | Für zeitlich begrenzte Nutzung, häufig von Fahrzeugen |
| Beispiel | Auto kaufen und den Kaufpreis in Raten tilgen | Auto nutzen und nach Laufzeit zurückgeben |
| Vertragsende | Kredit ist nach Rückzahlung erledigt; Gegenstand bleibt beim Käufer. | Rückgabe, Verlängerung oder Kauf können vereinbart sein. |
| Nutzung | Keine leasingtypischen Kilometergrenzen aus dem Kreditvertrag. | Bei Fahrzeugen können Kilometer- und Zustandsregeln gelten. |
| Zusatzkosten | Zinsen und mögliche Gebühren erhöhen die Rückzahlungssumme. | Mehrkilometer oder Schäden können zusätzliche Kosten verursachen. |
Im Detail
Was wird eigentlich finanziert?
Ein Kredit stellt Ihnen Geld zur Verfügung. Sie kaufen damit den gewünschten Gegenstand bei einem Händler oder einer anderen Person. Der Kreditvertrag besteht zwischen Ihnen und dem Kreditgeber; der Kaufvertrag besteht separat zwischen Ihnen und dem Verkäufer.
Beim Leasing geht es dagegen um das Recht, einen Gegenstand eine bestimmte Zeit zu nutzen. Der Leasinggeber beschafft oder besitzt ihn und überlässt ihn Ihnen gegen regelmäßige Zahlungen. Bei einem Auto kann das bedeuten, dass Sie es fahren, ohne es selbst gekauft zu haben.
Eigentum und Verantwortung
Wer einen Gegenstand mit einem gewöhnlichen Kredit kauft, wird grundsätzlich Eigentümer, auch wenn der Kredit noch nicht vollständig zurückgezahlt ist. Der Kreditgeber kann allerdings Sicherheiten verlangen. Bei einer Finanzierung mit Eigentumsvorbehalt können zudem besondere Vereinbarungen gelten; entscheidend sind die Vertragsunterlagen.
Beim Leasing bleibt das Eigentum meist beim Leasinggeber. Wer Reparaturen, Wartung, Versicherung oder Steuern trägt, ergibt sich aus dem konkreten Vertrag und ist nicht bei allen Angeboten gleich. Deshalb sollte man neben der Rate auch Pflichten und mögliche Zusatzkosten prüfen.
Was passiert am Vertragsende?
Nach der letzten Kreditrate ist die vereinbarte Schuld getilgt. Der gekaufte Gegenstand bleibt in der Regel bei Ihnen, und Sie können ihn weiter nutzen oder verkaufen. Der Wert, den er dann noch hat, ist Ihre Sache – ebenso wie ein möglicher Wertverlust.
Beim Leasing endet die Nutzung nicht automatisch mit dem Eigentumserwerb. Häufig muss der Gegenstand zurückgegeben werden; je nach Vertrag kann auch eine Verlängerung oder ein Kauf möglich sein. Bei der Rückgabe können Zustand und vereinbarte Nutzung, etwa die Kilometerleistung eines Autos, eine Rolle spielen.
Die Kosten richtig vergleichen
Eine niedrige Monatsrate sagt allein wenig darüber aus, welche Variante günstiger ist. Beim Kredit zählen unter anderem Anzahlung, Zinsen, Gebühren und die gesamte Rückzahlungssumme. Außerdem kann der spätere Verkaufswert des gekauften Gegenstands wichtig sein.
Beim Leasing sollten Sie die Summe aller Raten, eine mögliche Anzahlung und vertraglich vorgesehene Zusatzkosten betrachten. Vergleichen Sie Angebote über denselben Zeitraum und prüfen Sie, ob sie dieselben Leistungen enthalten. Bei größeren Verpflichtungen lohnt es sich, Vertragsbedingungen sorgfältig zu lesen oder fachkundigen Rat einzuholen.
Wann nimmt man was?
- Wählen Sie eher einen Kredit, wenn Sie den Gegenstand besitzen und langfristig nutzen möchten.
- Prüfen Sie Leasing, wenn Ihnen die befristete Nutzung genügt und die Rückgaberegeln zu Ihrem Alltag passen.
- Vergleichen Sie die Gesamtkosten über die geplante Nutzungsdauer, nicht nur die monatliche Rate.
- Lesen Sie nach, wer Wartung, Reparaturen, Versicherung und mögliche Rückgabekosten übernimmt.
- Klären Sie vorab, ob ein Kauf am Vertragsende möglich ist oder ausdrücklich vereinbart werden muss.
Gemeinsamkeiten
- Beide können die Kosten für den Erwerb oder die Nutzung eines Gegenstands über regelmäßige Zahlungen verteilen.
- Bei beiden entstehen vertragliche Pflichten über einen längeren Zeitraum.
- Zinsen, Gebühren oder weitere Kosten können den Gesamtaufwand erhöhen.
Häufiger Irrtum
Irrtum: „Beim Leasing gehört mir der Gegenstand nach der letzten Rate automatisch.“
Richtig: Leasingraten bezahlen grundsätzlich die vereinbarte Nutzung. Ein Eigentumsübergang erfolgt nur, wenn der Vertrag das vorsieht oder später ein Kauf vereinbart wird.
Irrtum: „Ein Kreditgeber ist immer Eigentümer des finanzierten Gegenstands.“
Richtig: Bei einem gewöhnlichen Kauf mit Kredit wird grundsätzlich der Käufer Eigentümer. Sicherheiten oder besondere Kaufvereinbarungen können die Rechtslage jedoch beeinflussen.
Häufige Fragen
Kann ich ein geleastes Auto am Ende kaufen?
Das hängt vom Vertrag ab. Eine Kaufoption oder ein späterer Kauf kann vereinbart sein, besteht aber nicht automatisch bei jedem Leasingvertrag.
Was ist bei Leasing die Kilometerbegrenzung?
In manchen Fahrzeugverträgen wird eine vereinbarte Laufleistung festgelegt. Überschreiten Sie diese, können laut Vertrag Mehrkilometerkosten anfallen; die genauen Bedingungen unterscheiden sich.
Kann ich einen Kredit vorzeitig zurückzahlen?
Ein Verbraucherdarlehen können Sie grundsätzlich ganz oder teilweise vorzeitig zurückzahlen. Unter bestimmten Voraussetzungen darf der Kreditgeber dafür eine begrenzte Vorfälligkeitsentschädigung verlangen. Bei anderen Kreditarten gelten gegebenenfalls andere Regeln; prüfen Sie Ihren Vertrag.