Unterschied zwischen progressive Besteuerung und regressive Besteuerung
Kurz gesagt
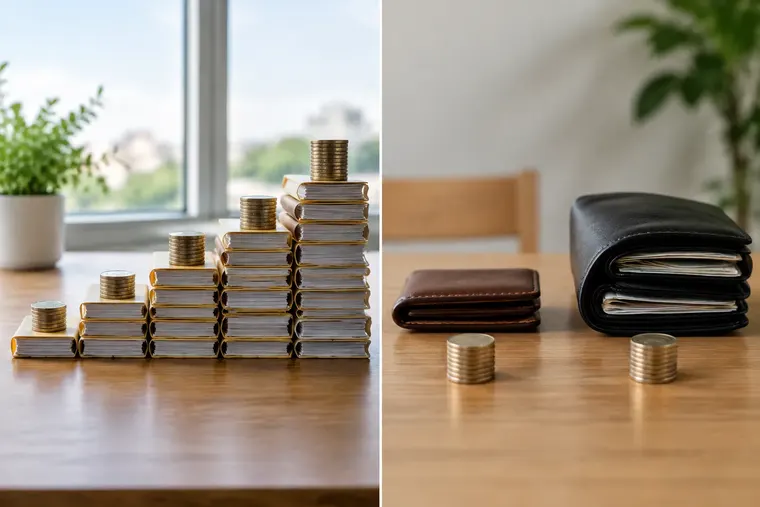
Bei progressiver Besteuerung steigt der Steuersatz, wenn die steuerliche Bemessungsgrundlage – häufig das Einkommen – steigt. Bei regressiver Besteuerung sinkt dagegen die durchschnittliche Steuerbelastung im Verhältnis zur Bemessungsgrundlage, wenn diese wächst; der gezahlte Steuerbetrag muss dabei nicht sinken.
Der HauptunterschiedBei progressiver Besteuerung steigt der durchschnittliche Steuersatz mit wachsender Bemessungsgrundlage, bei regressiver Besteuerung sinkt er.
Beide Begriffe beschreiben, wie sich die durchschnittliche Steuerbelastung im Verhältnis zur Bemessungsgrundlage verändert, aber in entgegengesetzter Richtung.
Steckbriefe
Steckbrief: progressive Besteuerung
Progressive Besteuerung liegt vor, wenn mit wachsender Bemessungsgrundlage der durchschnittliche Steuersatz steigt. Häufig wird dafür ein Tarif mit steigenden Grenzsteuersätzen verwendet.
- Durchschnittssatz steigt
- Steuersatzstufen möglich
- Höhere Einkommen werden mit einem höheren durchschnittlichen Steuersatz belastet.
Beispiel Mit einem höheren zu versteuernden Einkommen steigt bei einem progressiven Tarif auch der durchschnittliche Steuersatz.
Steckbrief: regressive Besteuerung
Regressive Besteuerung liegt vor, wenn der durchschnittliche Steuersatz mit wachsender Bemessungsgrundlage sinkt. Der Steuerbetrag kann trotzdem steigen, nur langsamer als die Bemessungsgrundlage.
- Durchschnittssatz sinkt
- Relativ stärkere Belastung unten
- Steuerbetrag kann weiter steigen
Beispiel Eine feste Abgabe belastet eine Person mit geringem Einkommen anteilig stärker als eine Person mit hohem Einkommen.
Auf einen Blick
| Merkmal | progressive Besteuerung | regressive Besteuerung |
|---|---|---|
| Was ist es? | Der durchschnittliche Steuersatz steigt mit der Bemessungsgrundlage. | Der durchschnittliche Steuersatz sinkt mit der Bemessungsgrundlage. |
| Typisch | Steigende Grenzsteuersätze bei höherem Einkommen | Feste Abgabe oder relativ stärkere Belastung niedriger Einkommen |
| Wofür / wann? | Für eine stärkere Belastung höherer Einkommen im Verhältnis zum Einkommen | Zur Beschreibung einer relativ höheren Belastung kleiner Bemessungsgrundlagen |
| Beispiel | Ein Tarif mit steigenden Steuersatzstufen | Eine gleiche Pauschalabgabe für alle |
| Durchschnittssatz | Steigt mit wachsender Bemessungsgrundlage. | Sinkt mit wachsender Bemessungsgrundlage. |
| Grenzsteuersatz | Kann stufenweise oder kontinuierlich steigen. | Muss nicht zwingend sinken. |
| Steuerbetrag | Steigt typischerweise mit dem Einkommen. | Kann steigen, gleich bleiben oder sinken. |
| Möglicher Mechanismus | Steuertarif mit steigenden Sätzen | Feste Abgabe oder Verbrauchsteuer, sofern sie gemessen am Einkommen regressiv wirkt |
Im Detail
Durchschnittssatz und Grenzsteuersatz
Für den Vergleich ist wichtig, welchen Steuersatz man betrachtet. Der durchschnittliche Steuersatz setzt die gesamte Steuer ins Verhältnis zur gesamten Bemessungsgrundlage. Er beantwortet zum Beispiel die Frage, welcher Anteil des Einkommens insgesamt als Steuer anfällt.
Der Grenzsteuersatz bezeichnet dagegen den Satz, der auf einen zusätzlichen Teil der Bemessungsgrundlage angewendet wird. Bei einem progressiven Einkommensteuertarif kann dieser Satz steigen, während der durchschnittliche Satz niedriger bleibt. Ein höherer Grenzsteuersatz bedeutet daher nicht, dass das gesamte Einkommen mit diesem Satz besteuert wird.
Wie eine regressive Belastung entsteht
Eine feste Abgabe zeigt das Prinzip besonders einfach: Alle zahlen denselben Geldbetrag, unabhängig davon, wie hoch ihr Einkommen ist. Für Menschen mit geringem Einkommen macht dieser Betrag einen größeren Anteil des Einkommens aus. Die Belastung ist damit gemessen am Einkommen regressiv, auch wenn die Zahlung selbst für alle gleich hoch ist.
Auch Verbrauchsteuern können, gemessen am Jahreseinkommen, regressiv wirken. Haushalte mit geringerem Einkommen geben oft einen größeren Anteil davon für laufenden Konsum aus. Das heißt nicht, dass ein einheitlicher Steuersatz auf ein bestimmtes Produkt automatisch für jede Person dieselbe tatsächliche Gesamtbelastung erzeugt.
Einordnung von Steuersystemen
Progressiv und regressiv beschreiben eine Richtung, nicht eine bestimmte Steuerart. Entscheidend ist, wie die Belastung im Verhältnis zur gewählten Bemessungsgrundlage verläuft. Je nach Fragestellung kann man Einkommen, Vermögen, Konsum oder eine andere Grundlage betrachten.
Ein proportionaler Steuertarif ist eine dritte Möglichkeit: Der durchschnittliche Steuersatz bleibt bei wachsender Bemessungsgrundlage gleich. Außerdem kann ein Steuersystem insgesamt aus mehreren Abgaben bestehen, die unterschiedlich wirken. Eine progressive Einkommensteuer allein sagt daher noch nicht, ob die gesamte Steuerbelastung eines Haushalts progressiv oder regressiv ist.
Wirkung und Bewertung
Progressive Steuern werden häufig mit dem Gedanken begründet, dass Personen mit höherer wirtschaftlicher Leistungsfähigkeit einen größeren Anteil beitragen können. Wie stark ein Tarif progressiv sein soll, ist eine politische und gesellschaftliche Gestaltungsfrage. Aus der Bezeichnung allein folgt keine Aussage darüber, ob ein konkreter Tarif gerecht oder zweckmäßig ist.
Regressive Wirkungen können unbeabsichtigt entstehen oder bewusst in Kauf genommen werden, etwa bei Abgaben, die unabhängig vom Einkommen denselben Betrag verlangen. Für eine genaue Beurteilung muss man die tatsächlichen Zahlungen und die passende Bezugsgröße prüfen. Auch Freibeträge, Ermäßigungen und Rückzahlungen können die Gesamtwirkung verändern.
Woran erkennt man den Unterschied?
- Prüfen Sie zuerst, auf welche Bemessungsgrundlage sich der Vergleich bezieht, etwa Einkommen oder Konsum.
- Vergleichen Sie die gesamte Steuer mit der Bemessungsgrundlage, um den durchschnittlichen Steuersatz zu bestimmen.
- Beobachten Sie, ob dieser Durchschnittssatz bei einer höheren Bemessungsgrundlage steigt, sinkt oder gleich bleibt.
- Verwechseln Sie den Grenzsteuersatz nicht mit dem durchschnittlichen Satz auf das gesamte Einkommen.
- Bei mehreren Abgaben betrachten Sie die Gesamtbelastung, nicht nur eine einzelne Steuer.
Gemeinsamkeiten
- Beide Begriffe beschreiben die Verteilung von Steuerlasten.
- Beide setzen einen Vergleich mit einer Bemessungsgrundlage voraus.
- Beide können Einkommen, Vermögen oder Konsum betreffen.
Häufiger Irrtum
Irrtum: „Bei einer regressiven Steuer sinkt der Steuerbetrag, wenn die Bemessungsgrundlage steigt.“
Richtig: Der durchschnittliche Steuersatz sinkt; der Steuerbetrag kann trotzdem steigen.
Irrtum: „Bei progressiver Besteuerung wird das gesamte Einkommen mit dem höchsten erreichten Steuersatz besteuert.“
Richtig: Bei einem Stufentarif gilt der höhere Grenzsteuersatz nur für den entsprechenden zusätzlichen Einkommensanteil.
Häufige Fragen
Ist die deutsche Einkommensteuer progressiv?
Der Einkommensteuertarif in Deutschland ist grundsätzlich progressiv gestaltet: Der Grenzsteuersatz steigt in bestimmten Bereichen mit dem zu versteuernden Einkommen. Freibeträge und weitere Regeln beeinflussen die individuelle Steuerlast.
Ist die Mehrwertsteuer regressiv?
Der Mehrwertsteuersatz auf einen konkreten Umsatz ist nicht nach dem Einkommen der kaufenden Person gestaffelt. Gemessen am Jahreseinkommen kann die Belastung jedoch regressiv wirken, wenn Haushalte mit geringerem Einkommen einen größeren Einkommensanteil für besteuerte Waren und Dienstleistungen ausgeben.
Was ist der Unterschied zwischen progressiver und proportionaler Besteuerung?
Bei progressiver Besteuerung steigt der durchschnittliche Steuersatz mit der Bemessungsgrundlage. Bei proportionaler Besteuerung bleibt er gleich, auch wenn der gezahlte Steuerbetrag bei höherer Bemessungsgrundlage zunimmt.