Unterschied zwischen progressive Steuer und proportionale Steuer
Kurz gesagt
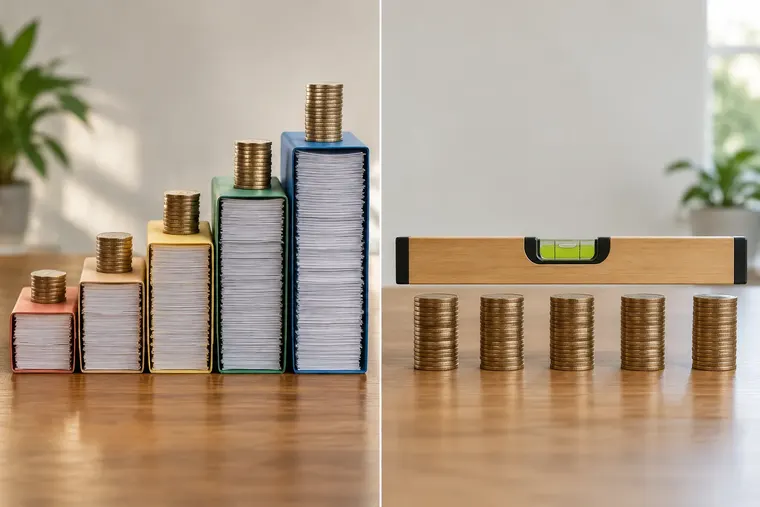
Bei einer progressiven Steuer steigt der Steuersatz, wenn die steuerliche Bemessungsgrundlage wächst. Bei einer proportionalen Steuer bleibt der Steuersatz gleich, unabhängig von der Höhe dieser Grundlage.
Der HauptunterschiedBei einer progressiven Steuer steigt der Steuersatz mit wachsender Bemessungsgrundlage, während er bei einer proportionalen Steuer unabhängig von deren Höhe gleich bleibt.
Beide Steuerarten berechnen die Abgabe anhand einer Bemessungsgrundlage; bei der progressiven steigt der Steuersatz mit deren Höhe, während er bei der proportionalen gleich bleibt.
Steckbriefe
Steckbrief: progressive Steuer
Bei einer progressiven Steuer nimmt der Steuersatz mit wachsender Bemessungsgrundlage zu. Typisch ist das bei der Einkommensteuer: Höhere zu versteuernde Einkommen können mit höheren Grenzsteuersätzen belastet werden.
- Steuersatz steigt
- Einkommensabhängige Belastung
- Höhere Grenzsteuersätze
Beispiel „Mit meinem höheren zu versteuernden Einkommen steigt auch der Steuersatz für zusätzliche Einkünfte.“
Steckbrief: proportionale Steuer
Bei einer proportionalen Steuer gilt für die Bemessungsgrundlage ein gleichbleibender Steuersatz. Wer eine doppelt so hohe steuerliche Grundlage hat, zahlt bei sonst gleichen Bedingungen auch doppelt so viel Steuer.
- Fester Steuersatz
- Gleicher Anteil
- Betrag wächst mit
Beispiel „Bei einem festen Steuersatz von zehn Prozent zahle ich auf 100 Euro zehn Euro Steuer.“
Auf einen Blick
| Merkmal | progressive Steuer | proportionale Steuer |
|---|---|---|
| Was ist es? | Steuer mit steigenden Steuersätzen | Steuer mit konstantem Steuersatz |
| Typisch | Höhere Grundlage, höherer Grenzsteuersatz | Gleicher Prozentsatz für alle |
| Wofür / wann? | Belastung an die Einkommenshöhe anpassen | Einheitlichen Anteil der Grundlage besteuern |
| Beispiel | Steigende Tarifstufen bei der Einkommensteuer | Fester Satz auf eine steuerliche Grundlage |
| Steuersatz | Steigt mit der Bemessungsgrundlage | Bleibt grundsätzlich gleich |
| Zusätzlicher Euro | Kann höher besteuert werden | Wird zum gleichen Satz besteuert |
| Steuerbetrag | Steigt meist überproportional | Steigt proportional zur Grundlage |
| Typische Einordnung | Häufig bei persönlichen Einkommensteuern | Als Modell mit festem Satz |
Im Detail
Was der Steuersatz genau beschreibt
Der Steuersatz wird auf eine Bemessungsgrundlage angewendet. Das kann zum Beispiel das zu versteuernde Einkommen sein; es ist nicht automatisch mit dem gesamten Bruttoeinkommen gleichzusetzen. Abzüge, Freibeträge und weitere Regeln können beeinflussen, welcher Betrag tatsächlich besteuert wird.
Bei einer progressiven Steuer steigt meist der Grenzsteuersatz: Er gibt an, wie stark ein zusätzlicher Euro der Bemessungsgrundlage besteuert wird. Das bedeutet nicht, dass bei jedem Einkommensanstieg rückwirkend das ganze Einkommen mit dem höheren Satz belastet wird.
Grenzsteuersatz und Durchschnittssteuersatz
Der Grenzsteuersatz betrifft den jeweils zusätzlich verdienten Betrag. Der Durchschnittssteuersatz setzt dagegen die gesamte Steuer ins Verhältnis zur gesamten steuerlichen Grundlage. Bei einem progressiven Tarif kann der Durchschnittssatz deshalb niedriger sein als der Grenzsteuersatz, der für den letzten Teil des Einkommens gilt.
Bei einer proportionalen Steuer ohne Freibeträge und Sonderregeln sind Grenz- und Durchschnittssatz gleich: Beide entsprechen dem festen Satz. Gibt es Freibeträge oder andere Entlastungen, kann die tatsächliche Durchschnittsbelastung dennoch abweichen, obwohl der Satz auf den steuerpflichtigen Betrag konstant ist.
Warum progressive Tarife verwendet werden
Ein progressiver Tarif kann die relative Steuerbelastung nach der Höhe der Bemessungsgrundlage staffeln. Wer mehr steuerpflichtiges Einkommen erzielt, zahlt damit typischerweise nicht nur einen höheren Steuerbetrag, sondern auch einen höheren Anteil davon. Wie stark dieser Effekt ausfällt, hängt vom konkreten Tarif und seinen Regeln ab.
Die Steuerprogression verläuft nicht zwingend gleichmäßig. Ein Tarif kann Bereiche mit unterschiedlichen Steuersätzen, Freibeträgen oder Übergängen enthalten. Deshalb lässt sich die Belastung nicht allein aus dem Wort „progressiv“ berechnen; entscheidend sind die geltenden Tarifregeln.
Proportional heißt nicht immer gleiche Gesamtbelastung
Ein proportionaler Satz sorgt für denselben Steueranteil an der jeweils steuerpflichtigen Grundlage. Er garantiert aber nicht, dass Menschen mit unterschiedlichem Einkommen nach allen Abzügen und Steuern denselben Anteil ihrer gesamten Mittel abgeben. Dafür müssen auch Freibeträge, Steuervergünstigungen und die übrigen Abgaben betrachtet werden.
Auch eine Steuer, die als proportional beschrieben wird, kann in der Praxis Ausnahmen oder unterschiedliche Sätze haben. Die Begriffe bezeichnen zunächst die Struktur des Steuertarifs, nicht automatisch das gesamte Steuersystem. Bei einem Vergleich sollte daher klar sein, welche Steuer und welche Bemessungsgrundlage gemeint sind.
Woran erkennt man den Unterschied?
- Fragen Sie, worauf die Steuer berechnet wird: auf Einkommen, Umsatz, Vermögen oder eine andere Grundlage.
- Prüfen Sie, ob der Satz für zusätzliche Teile der Grundlage steigt oder gleich bleibt.
- Unterscheiden Sie Grenzsteuersatz und Durchschnittssteuersatz; sie beantworten verschiedene Fragen.
- Berücksichtigen Sie Freibeträge und Abzüge, bevor Sie die tatsächliche Belastung vergleichen.
Gemeinsamkeiten
- Beide Steuern werden auf eine Bemessungsgrundlage berechnet.
- Beide führen bei höherer Grundlage meist zu einem höheren Steuerbetrag.
- Beide Begriffe beschreiben die Struktur eines Steuertarifs.
Häufiger Irrtum
Irrtum: „Bei einer progressiven Steuer wird das ganze Einkommen mit dem höchsten Satz besteuert.“
Richtig: Bei einem Stufentarif gilt der höhere Grenzsteuersatz grundsätzlich nur für den Teil, der in die höhere Tarifstufe fällt.
Irrtum: „Ein proportionaler Steuersatz bedeutet, dass alle gleich viel Steuer zahlen.“
Richtig: Der Prozentsatz ist gleich; der Steuerbetrag hängt weiterhin von der Höhe der steuerpflichtigen Grundlage ab.
Häufige Fragen
Wird bei einer progressiven Steuer das gesamte Einkommen höher besteuert?
Nein. Bei einem Stufentarif wird ein höherer Grenzsteuersatz grundsätzlich nur auf den Teil der Bemessungsgrundlage angewendet, der in die entsprechende Stufe fällt. Der niedrigere Teil bleibt nach den dafür geltenden Regeln besteuert.
Was ist der Unterschied zwischen Grenzsteuersatz und Durchschnittssteuersatz?
Der Grenzsteuersatz beschreibt die Steuer auf einen zusätzlichen Euro der Bemessungsgrundlage. Der Durchschnittssteuersatz ist die gesamte Steuer geteilt durch die gesamte steuerliche Grundlage.
Ist eine proportionale Steuer immer fairer als eine progressive Steuer?
Das hängt davon ab, was mit „fair“ gemeint ist und welche Folgen bewertet werden. Die beiden Begriffe beschreiben die Tarifstruktur; eine Bewertung berücksichtigt auch Einkommen, Freibeträge, öffentliche Leistungen und politische Ziele.